สรรพากร ชงเก็บภาษีเดินทางออกนอกประเทศ 1,000 บาท สูงสุด 5,000 บาท
กระทรวงการคลัง โดยกรมสรรพากร ได้เปิดรับฟังความคิดเห็นต่อหลักการร่างพระราชบัญญัติภาษีการเดินทางออกนอกราชอาณาจักร พ.ศ. …. เพื่อปรับเปลี่ยนแนวทางการจัดเก็บภาษีการเดินทางออกนอกประเทศ ให้สอดคล้องกับนโยบายการบริหารทรัพยากรทางการเงินการคลัง และเพิ่มความยืดหยุ่นในการรองรับสถานการณ์ฉุกเฉินในอนาคต
ความเป็นมาของภาษีเดินทางออกนอกประเทศ ประเทศไทยเคยมีการจัดเก็บภาษีการเดินทางออกนอกราชอาณาจักรภายใต้พระราชกำหนดภาษีการเดินทางออกนอกราชอาณาจักร พ.ศ. 2526 ซึ่งบังคับใช้ตั้งแต่วันที่ 28 ธันวาคม 2526
โดยมีวัตถุประสงค์เพื่อป้องกันการนำเงินตราต่างประเทศออกนอกประเทศเกินสมควร และรักษาดุลการชำระเงิน ในอดีตมีการจัดเก็บจากผู้มีสัญชาติไทยและคนต่างด้าวที่มีถิ่นที่อยู่ในไทย ในอัตราทางอากาศครั้งละ 1,000 บาท ทางบกและทางน้ำครั้งละ 500 บาท ก่อนที่จะมีการยกเว้นภาษีทางบกและทางน้ำตั้งแต่ปี 2529 และทางอากาศตั้งแต่ปี 2534 เป็นต้นมา
หลักการสำคัญของร่างกฎหมายใหม่ ร่าง พ.ร.บ. ฉบับใหม่นี้มีสาระสำคัญและหลักการจัดเก็บภาษีดังนี้
1. ขอบเขตผู้เสียภาษี: จัดเก็บภาษีจากผู้เดินทางออกนอกราชอาณาจักรทุกสัญชาติ โดยไม่รวมถึงลูกเรือหรือผู้ปฏิบัติหน้าที่เกี่ยวกับการขนส่งซึ่งเดินทางตามหน้าที่และไม่ต้องเสียค่าโดยสาร
2. อัตราภาษี: กำหนดให้ผู้เดินทางมีหน้าที่เสียภาษีทุกครั้งที่เดินทางออกนอกประเทศ ตามอัตราที่จะกำหนดในกฎกระทรวง แต่สูงสุดไม่เกินครั้งละ 5,000 บาท
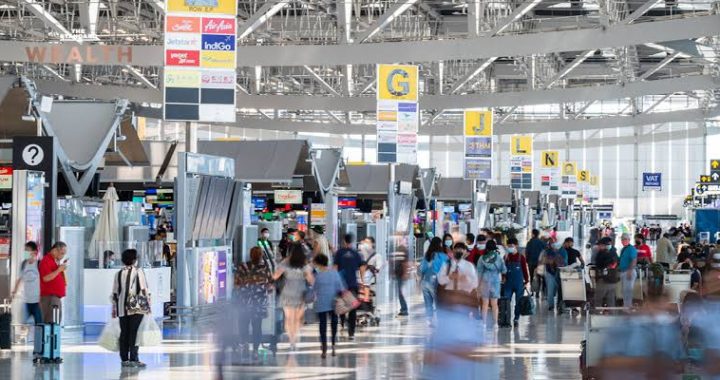
3. อัตราภาษีจัดเก็บจริงในระยะแรก: ในระยะแรกจะเริ่มจัดเก็บเฉพาะการเดินทางทางอากาศ ในอัตราครั้งละ 1,000 บาท
4. การยกเว้นภาษีในระยะแรก:
* ทางบกและทางน้ำ: ได้รับการยกเว้นภาษีทั้งหมดในระยะแรก
* ทางอากาศ: ยกเว้นภาษีตามหลักเกณฑ์เดียวกับค่าบริการผู้โดยสารขาออก (PSC) เช่น พระมหากษัตริย์ พระราชินี พระบรมวงศานุวงศ์, สมเด็จพระสังฆราช, ประมุขแห่งรัฐต่างประเทศ, อาคันตุกะของรัฐบาล, เด็กอายุไม่เกิน 2 ปี, คณะผู้ตรวจขององค์การห้ามอาวุธเคมี, ผู้โดยสารอากาศยานราชการ, และผู้โดยสารผ่าน (Transit) ที่อยู่ตามเงื่อนไขที่กำหนด
5. วิธีการจัดเก็บภาษี: ให้เสียภาษีก่อนเดินทางออกนอกประเทศ โดยผู้ประกอบการขนส่งหรือตัวแทนจำหน่ายบัตรโดยสารจะเรียกเก็บภาษีพร้อมกับค่าโดยสาร ในกรณีไม่มีการซื้อหรือออกบัตรโดยสาร ให้เสียภาษีตามหลักเกณฑ์ที่อธิบดีกรมสรรพากรประกาศกำหนด
การบังคับใช้และบทลงโทษ กฎหมายฉบับนี้จะมีผลบังคับใช้เมื่อพ้นกำหนด 180 วันนับแต่วันประกาศในราชกิจจานุเบกษา โดยไม่บังคับใช้กับผู้ที่ซื้อบัตรโดยสารก่อนวันที่กฎหมายมีผลบังคับใช้
นอกจากนี้ ร่างกฎหมายยังกำหนดให้อำนาจพนักงานเจ้าหน้าที่ในการประเมิน เรียกเก็บภาษี เบี้ยปรับ 2 เท่า และเงินเพิ่มร้อยละ 1.5 ต่อเดือน รวมถึงการกำหนดบทลงโทษสำหรับการหลีกเลี่ยงหรือพยายามหลีกเลี่ยงภาษี การแจ้งข้อมูลเท็จ หรือการขัดขวางการปฏิบัติงานของเจ้าหน้าที่ เพื่อป้องกันและยับยั้งการการกระทำผิดกฎหมายภาษีอากร
กลุ่มผู้ได้รับผลกระทบ การออกกฎหมายดังกล่าวจะส่งผลกระทบต่อหลายภาคส่วน ได้แก่ ผู้เดินทางออกนอกราชอาณาจักร, ผู้ประกอบการขนส่งคนโดยสารระหว่างประเทศ, ตัวแทนจำหน่ายตั๋ว, ผู้ดำเนินการท่าอากาศยาน, หน่วยงานรัฐที่เกี่ยวข้อง (เช่น สตม., กรมท่าอากาศยาน, กพท.) รวมทั้งหน่วยงานภาคเอกชนในอุตสาหกรรม การบิน การขนส่ง และการท่องเที่ยว
แสดงความคิดเห็นได้ที่ https://docs.google.com/forms/d/e/1FAIpQLSdrTYtWt5xN0d_nXN36W8W7oWSSke89IFEroGgUx6xZO-Xkuw/viewform
ข่าวที่เกี่ยวข้อง : สรรพากรยืนยันยังไม่มีการจัดเก็บภาษีการเดินทาง